 JogloNesia Informasi Jogja Solo Indonesia
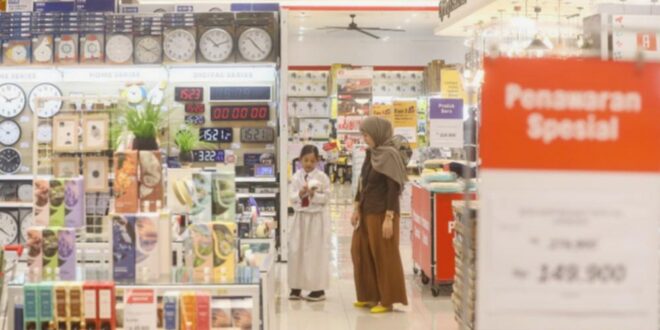
JAKARTA – PT Aspirasi Hidup Indonesia Tbk. (ACES), pengelola gerai AZKO, menunjukkan ambisi ekspansi yang kuat dengan merambah kota-kota lapis dua dan tiga di Indonesia. Upaya ini terwujud dengan pembukaan tiga gerai baru di Tasikmalaya, Sulawesi Tenggara, dan Tangerang, menandai langkah awal dari rencana pengembangan yang lebih luas.
Sejak awal tahun, AZKO menargetkan pembangunan 25 hingga 30 gerai baru sepanjang tahun 2025. Direktur AZKO, Teresa Wibowo, menjelaskan bahwa strategi ekspansi ini difokuskan di luar Pulau Jawa. “Kami melihat sepanjang perjalanan ini, kami sudah cukup konsentrasi di daerah Jawa dan sekitarnya, jadi kami melihat Indonesia Timur ini secara ekonominya tumbuh dengan sangat cepat, dan kami ingin berada di tengah-tengah pertumbuhan itu,” ungkap Teresa, menegaskan potensi ekonomi di wilayah tersebut.
Hingga saat ini di tahun 2025, AZKO telah merealisasikan pembukaan 10 gerai baru. Selain di Tasikmalaya, Sulawesi, dan Tangerang, AZKO juga memperluas jangkauannya ke Sorong, Singaraja, hingga Pematang Siantar di Sumatera Utara. Inisiatif ekspansi ini tidak hanya terbatas pada penambahan jumlah toko, melainkan juga dibarengi dengan inovasi gerai melalui konsep AZKO Experience. Gerai yang telah hadir di Living World Alam Sutera dan Kelapa Gading Timur ini mengintegrasikan teknologi digital untuk menciptakan pengalaman interaktif yang lebih mendalam antara pelanggan dan produk.
Direktur AZKO, Gregory S. Widjaja, menegaskan komitmen perseroan. “Dengan langkah-langkah tersebut, kami percaya perusahaan dapat semakin memperkuat posisi AZKO sebagai brand inspirasi kebutuhan rumah dan gaya hidup dengan koleksi produk yang lengkap,” ujarnya. Selain pengembangan gerai baru dan inovasi pengalaman belanja, AZKO juga berfokus pada pengembangan portofolio produk untuk memperkuat posisinya sebagai pusat kebutuhan rumah tangga. Di sisi lain, perseroan tidak ragu untuk melakukan penutupan gerai yang dinilai kurang produktif, khususnya di wilayah Jakarta, sebuah langkah strategis yang diungkapkan oleh Analis Mirae Asset Sekuritas, Abyan Habib Yuntoharjo.
Dari segi kinerja finansial, ACES mencatatkan pertumbuhan penjualan sebesar 3,24% secara tahunan (YoY) menjadi Rp4,26 triliun pada paruh pertama 2025, naik dari Rp4,13 triliun pada periode yang sama tahun 2024. Abyan Habib menilai bahwa kontribusi terbesar pertumbuhan penjualan ini berasal dari pembukaan gerai baru, yang menyumbang sekitar 6% terhadap pendapatan ACES. Penjualan tumbuh di hampir seluruh segmen produk, dengan segmen perbaikan rumah mencapai Rp2,19 triliun, produk gaya hidup Rp1,88 triliun, dan produk permainan Rp190,10 miliar. Namun, di tengah pertumbuhan penjualan, ACES justru mencatatkan penurunan laba bersih sebesar 19,92% YoY menjadi Rp292,86 miliar pada semester I/2025, dibandingkan dengan Rp365,76 miliar di periode sebelumnya.
Penurunan kinerja ini turut mempengaruhi proyeksi Same Store Sales Growth (SSSG). Manajemen ACES mengekspektasikan SSSG yang stagnan hingga sedikit negatif pada akhir 2025, meskipun Abyan optimis pertumbuhan penjualan masih dapat ditopang oleh pembukaan gerai baru di kota lapis kedua dan ketiga. Analis BRI Danareksa Sekuritas, Christy Halim dan Sabela Nur Amalina, merekomendasikan hold untuk saham ACES. Mereka menyoroti pelemahan kinerja pada paruh pertama 2025 yang disebabkan oleh rendahnya daya beli masyarakat. SSSG pada Juni 2025 tercatat turun 4,8% dan secara kumulatif Januari–Juni 2025 turun 2,9%. Koreksi terdalam terjadi di Jakarta (6,3%), diikuti luar Jawa (4,7%), dan Jawa di luar Jakarta (4,4%).
“Tanpa adanya perubahan signifikan pada kondisi makro, kami memperkirakan tren ini akan berlanjut dalam beberapa bulan ke depan,” kata para analis BRI Danareksa dalam risetnya, memprediksi perbaikan kinerja baru akan terlihat pada kuartal IV/2025 berkat faktor musiman akhir tahun. Mereka mengestimasikan pertumbuhan pendapatan 3,2% YoY sepanjang 2025, dengan proyeksi SSSG stagnan dan koreksi laba 17,4% YoY, sehingga mempertahankan target harga di Rp520.
Berbeda dengan pandangan tersebut, Analis Mirae Asset Sekuritas Indonesia, Abyan Habib, justru merekomendasikan buy untuk saham ACES, meskipun dengan revisi turun target harga sejalan dengan kinerja yang melemah. Ia mencatat bahwa beban operasional ACES tumbuh lebih cepat dibanding penjualan pada paruh pertama 2025, implikasi dari ekspansi gerai, yang menyebabkan laba operasional turun 35,5% YoY menjadi Rp259 miliar. Tekanan biaya berasal dari sewa, gaji, distribusi, dan aktivitas pemasaran (A&P), meskipun sebagian tertahan oleh pendapatan operasional lainnya.
Abyan memprediksi earnings per share (EPS) ACES pada 2025 akan menyusut 21,8% akibat SSSG yang melemah dan margin kotor di kisaran 45–46%. Namun, ia tetap meyakini pertumbuhan pendapatan akan didukung oleh pembukaan 25–30 gerai baru. Manajemen ACES sendiri telah merevisi target pertumbuhan pendapatan tahun penuh 2025 menjadi mid to low single digit, dari sebelumnya mid single digit, mencerminkan realisasi pertumbuhan sekitar 3,24% saat ini. Selain tantangan internal, potensi kembalinya Ace Hardware ke Indonesia melalui Grup MAP dinilai dapat meningkatkan tekanan kompetisi bagi ACES di pasar ritel domestik.
Abyan merekomendasikan trading buy untuk saham ACES dengan target harga Rp550 per lembar, mencerminkan potensi kenaikan 19,56% dari harga saat ini Rp460 per lembar. Namun, ia juga menekankan risiko yang mungkin dihadapi ACES, termasuk SSSG yang lebih lemah dari ekspektasi, tekanan daya beli yang berkepanjangan, penutupan toko, hingga pembengkakan biaya operasional dari proses rebranding AZKO. “Tekanan kompetitif meningkat dari ekspansi agresif MDIY dan rencana masuk kembali ACE AS lewat MAP, yang bisa mengganggu segmen premium perkotaan,” tutupnya, memberikan gambaran utuh tentang dinamika pasar yang harus dihadapi ACES.
Disclaimer: berita ini tidak bertujuan mengajak membeli atau menjual saham. Keputusan investasi sepenuhnya ada di tangan pembaca. Bisnis.com tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari keputusan investasi pembaca.
Ringkasan
PT Aspirasi Hidup Indonesia Tbk. (ACES) melalui gerai AZKO gencar melakukan ekspansi ke kota-kota lapis dua dan tiga di Indonesia, khususnya di luar Pulau Jawa yang dinilai memiliki pertumbuhan ekonomi pesat. Sejak awal 2025, AZKO telah membuka 10 dari target 25-30 gerai baru, termasuk di Tasikmalaya, Sulawesi Tenggara, dan Sorong, serta menghadirkan konsep gerai inovatif AZKO Experience. Perseroan juga fokus pada pengembangan produk dan menutup gerai yang kurang produktif untuk memperkuat posisinya di pasar.
Pada semester I/2025, ACES mencatat pertumbuhan penjualan 3,24% menjadi Rp4,26 triliun berkat kontribusi gerai baru, namun laba bersih turun 19,92% menjadi Rp292,86 miliar akibat penurunan daya beli masyarakat dan peningkatan beban operasional. Analis memiliki pandangan berbeda: BRI Danareksa merekomendasikan “hold” dengan target Rp520 karena SSSG yang melemah, sementara Mirae Asset Sekuritas merekomendasikan “buy” dengan target Rp550, meyakini ekspansi gerai baru akan menopang pendapatan meskipun ada risiko kompetisi dan biaya.