 JogloNesia Informasi Jogja Solo Indonesia
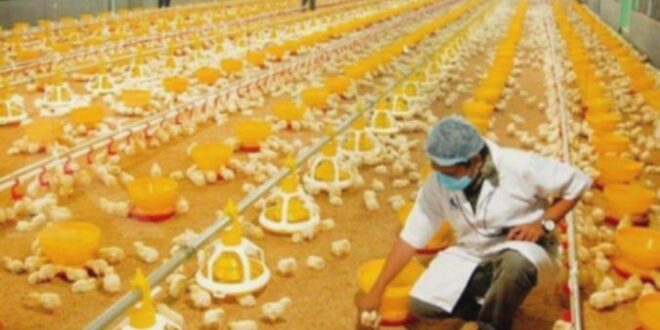
KONTAN.CO.ID – JAKARTA. Salah satu raksasa di industri pakan dan peternakan unggas, PT Charoen Pokphand Indonesia Tbk (CPIN), yang juga merupakan emiten unggas terkemuka di indeks LQ45, baru saja menorehkan langkah strategis. Melalui anak usahanya, PT Charoen Pokphand Jaya Farm, perseroan mengakuisisi fasilitas pembibitan unggas senilai total Rp 454 miliar. Akuisisi fasilitas pembibitan unggas ini diharapkan menjadi katalis positif bagi kinerja perusahaan.
Detail aksi korporasi ini terungkap dalam keterbukaan informasi publik pada Jumat, 29 Agustus 2025. Perlu dicatat, akuisisi ini merupakan transaksi afiliasi. PT Charoen Pokphand Jaya Farm melakukan pembelian dari PT Istana Satwa Borneo (ISB), yang notabene adalah entitas anak CPIN dengan kepemilikan tidak langsung mencapai 99,99%. Proses pengambilalihan fasilitas pembibitan unggas ini dilaksanakan dalam dua tahap. Tahap pertama pada 15 Agustus, Charoen Pokphand Jaya Farm menggelontorkan dana sebesar Rp 430,98 miliar. Kemudian, pada 28 Agustus, akuisisi fasilitas tambahan senilai Rp 24,5 miliar berhasil diselesaikan, menggenapi total nilai transaksi menjadi Rp 454 miliar.
Merespons langkah ini, Nafan Aji Gusta, seorang Senior Market Analyst dari Mirae Asset Sekuritas, menyampaikan pandangannya. Ia meyakini bahwa akuisisi fasilitas pembibitan unggas akan menjadi katalis positif yang signifikan untuk kinerja CPIN di masa mendatang. Menurut Nafan, inisiatif ini tidak hanya akan mendorong optimalisasi pendapatan dan laba bersih CPIN, tetapi juga merupakan bagian krusial dari strategi ekspansi bisnis perusahaan. Meskipun demikian, Nafan mengakui bahwa pergerakan saham CPIN saat ini masih berada dalam tren penurunan, bahkan mencatatkan net sell sebesar Rp 99,5 miliar dalam sepekan terakhir. Kendati demikian, ia menilai valuasi saham CPIN saat ini justru sudah tergolong undervalued. “Mudah-mudahan ada fase di mana CPIN membentuk fase akumulasi dalam fase uptrend,” ujar Nafan kepada Kontan pada Senin, 1 September 2025, penuh harap.
Senada dengan pandangan positif terhadap fundamental, Praktisi Pasar Modal dan Founder WH-Project, William Hartanto, turut memberikan analisis teknikalnya untuk saham CPIN. Berdasarkan evaluasinya, saham CPIN kini berada di level support kuat pada Rp 4.150 per saham. Ia menetapkan target harga jangka pendek di Rp 4.575 per saham, dengan estimasi target harga lanjutan yang menjanjikan hingga Rp 5.200 per saham. Mengingat potensi tersebut, William secara tegas merekomendasikan “buy” untuk saham emiten unggas ini.
Kinerja finansial CPIN juga menunjukkan tren positif, sebagaimana tercermin dalam laporan keuangan konsolidasi per Semester I-2025. Perseroan berhasil membukukan laba bersih sebesar Rp 1,9 triliun, melonjak 7,48% secara tahunan (year-on-year/yoy) dari Rp 1,76 triliun pada periode yang sama tahun sebelumnya. Kenaikan laba ini turut mendorong peningkatan laba per saham dasar perusahaan menjadi Rp 116, dari sebelumnya Rp 108. Di lini pendapatan (top line), CPIN sukses meraup penjualan sebesar Rp 33,06 triliun, naik tipis 0,3% yoy dibandingkan Rp 32,96 triliun di Semester I-2024.
Rincian lebih lanjut menunjukkan bahwa kontribusi terbesar penjualan CPIN berasal dari segmen ayam pedaging yang mencapai Rp 16,34 triliun, diikuti oleh penjualan pakan sebesar Rp 9,17 triliun. Segmen ayam olahan menyumbang Rp 5,55 triliun, sementara penjualan anak ayam usia sehari (DOC) menyentuh Rp 1,32 triliun, dan segmen lain-lain sebesar Rp 662 miliar. Namun, perlu dicermati bahwa beban pokok penjualan (BPP) CPIN mengalami peningkatan menjadi Rp 28,33 triliun, dari sebelumnya Rp 28 triliun. Akibatnya, laba bruto perusahaan sedikit terkoreksi menjadi Rp 4,72 triliun, dari Rp 4,95 triliun pada periode yang sama tahun lalu, meskipun secara keseluruhan, laba bersih tetap tumbuh signifikan.
Ringkasan
PT Charoen Pokphand Indonesia Tbk (CPIN) melalui anak usahanya, PT Charoen Pokphand Jaya Farm, telah mengakuisisi fasilitas pembibitan unggas senilai total Rp 454 miliar. Akuisisi dari entitas afiliasi ini diproyeksikan menjadi katalis positif bagi kinerja perusahaan ke depan. Analis pasar melihat langkah ini sebagai bagian krusial dari strategi ekspansi bisnis CPIN, menilai sahamnya undervalued dan merekomendasikan ‘buy’ dengan target harga potensial.
Secara finansial, CPIN membukukan kinerja positif di Semester I-2025 dengan laba bersih melonjak 7,48% year-on-year menjadi Rp 1,9 triliun. Pendapatan penjualan juga tumbuh tipis 0,3% yoy mencapai Rp 33,06 triliun, didominasi oleh segmen ayam pedaging dan pakan. Meskipun beban pokok penjualan meningkat, pertumbuhan laba bersih menunjukkan fundamental yang kuat.