 JogloNesia Informasi Jogja Solo Indonesia
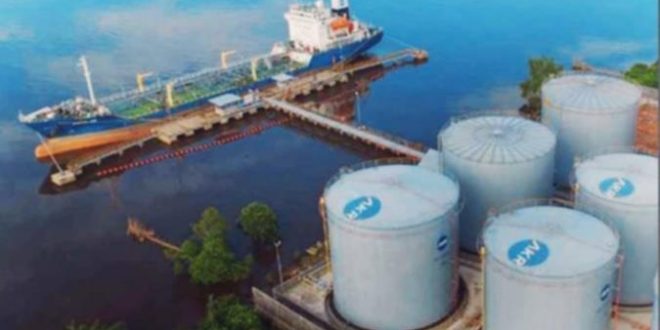
PT AKR Corporindo Tbk (AKRA) menunjukkan kinerja yang tangguh sepanjang sembilan bulan pertama tahun 2025, ditopang oleh peningkatan signifikan utilitas di kawasan Java Integrated Industrial and Port Estate (JIIPE). Kinerja impresif ini tercermin dari laba bersih dan pendapatan perseroan yang melesat.
Berdasarkan publikasi di Keterbukaan Informasi Bursa Efek Indonesia (BEI) pada Kamis (23/10/2025), AKRA berhasil membukukan laba bersih periode berjalan yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp 1,65 triliun. Angka ini melonjak 12,29% secara tahunan (YoY), dibandingkan dengan Rp 1,46 triliun pada kuartal III-2024. Sejalan dengan kenaikan laba, pendapatan AKRA dari sewa dan kontrak dengan pelanggan juga turut mendaki 13,22% YoY, dari Rp 28,61 triliun menjadi Rp 32,39 triliun. Pada periode yang sama, EBITDA perseroan tercatat mencapai Rp 2,47 triliun, dengan net gearing ratio yang berkurang 0,08 kali. Lebih lanjut, return on asset (ROA) dan return on equity (ROE) AKRA masing-masing berada pada level 20% dan 7%.
Presiden Direktur AKRA, Haryanto Adikoesoemo, menegaskan bahwa pencapaian positif ini terutama didukung oleh kenaikan signifikan pendapatan berulang dari JIIPE. Sebagai informasi, JIIPE adalah kawasan industri terintegrasi seluas 2.167 hektar yang berlokasi di Gresik, Jawa Timur, dan merupakan proyek patungan antara AKRA dengan PT Pelabuhan Indonesia (Pelindo). Haryanto mencatat bahwa segmen kawasan industri membukukan pendapatan sebesar Rp 1,26 triliun, yang didorong oleh lonjakan pendapatan utilitas sebesar 199%, diiringi monetisasi lahan dan pendapatan sewa yang stabil. “Pendapatan berulang dari bisnis utilitas mulai terealisasi seiring dengan beroperasinya penyewa utama secara penuh dan peningkatan kapasitas produksi mereka,” jelas Haryanto dalam keterangan resminya.
Lebih lanjut, Haryanto menambahkan bahwa JIIPE berkomitmen untuk membangun ekosistem industri yang selaras dengan kebijakan pemerintah Indonesia dalam mendorong hilirisasi dan peningkatan nilai tambah. Untuk strategi ke depan, AKRA akan memperkuat fokus pada optimalisasi segmen perdagangan dan distribusi. Prioritas utama perseroan akan meliputi ekspansi ke wilayah Indonesia Timur serta penguatan jaringan Business-to-Consumer (B2C). Adapun, tahun ini AKRA menganggarkan belanja modal (capex) sebesar Rp 1,1 triliun hingga Rp 1,2 triliun dan membidik pertumbuhan laba sebesar 10%-17% YoY. “Kami tetap optimistis bahwa dengan semakin kuatnya iklim investasi di Indonesia, penjualan lahan di Kawasan Ekonomi Khusus (KEK) JIIPE akan meningkat, yang pada akhirnya akan mendorong pertumbuhan pendapatan utilitas berulang,” tutupnya.
Kepala Riset Korea Investment and Sekuritas Indonesia (KISI), Muhammad Wafi, menganalisis bahwa unggulnya kinerja AKRA pada periode tersebut didorong oleh sektor manufaktur, logistik, dan tambang. Selain itu, kontribusi dari utilitas JIIPE juga mulai terasa berkat peningkatan aktivitas tenant dan layanan logistik terintegrasi. Faktor eksternal seperti harga minyak dunia yang relatif stabil dan distribusi bahan kimia yang tetap kuat turut menopang laju bisnis AKRA. “Momentum ini bisa lanjut kalau ekspor industri tetap tumbuh dan proyek hilirisasi jalan sesuai rencana,” jelas Wafi kepada Kontan pada Jumat (24/10/2025).
Senada, Managing Director Research and Digital Production Samuel Sekuritas, Harry Su, menambahkan bahwa kinerja solid AKRA didukung oleh stabilnya permintaan terhadap bahan kimia dasar. Harry mencatat, permintaan terhadap komoditas ini di kuartal III-2025 meningkat hingga 20% secara kuartalan (QoQ). “Faktor eksternal seperti permintaan energi dan bahan kimia dari sektor manufaktur dan pertambangan masih menjadi pendorong utama dan diperkirakan berlanjut di 2026, seiring meningkatnya aktivitas industri dan utilitas pelanggan baru seperti Xinyi Glass dan Xinyi Solar,” tambah Harry.
Meskipun demikian, AKRA menurut Harry perlu mewaspadai potensi risiko bisnis. Salah satunya adalah penurunan margin petroleum akibat perubahan komposisi pelanggan dari sektor tambang ke pasar umum yang bermargin lebih tipis. Ketidakpastian realisasi penjualan lahan industri yang bersifat musiman juga menjadi perhatian. Fluktuasi harga batubara dan minyak diperkirakan bisa memengaruhi margin distribusi energi AKRA di masa depan, sehingga perlu terus dicermati. Wafi juga menambahkan bahwa penguatan rupiah dapat menekan margin distribusi AKRA, mengingat sebagian bahan baku yang digunakan merupakan hasil impor.
Rekomendasi Saham
Menurut Muhammad Wafi, saham AKRA memiliki prospek yang menarik, dengan proyeksi pertumbuhan laba bersih sebesar 10-12% di akhir tahun, serta potensi margin yang stabil di kisaran 5-6%. “Untuk 2026, kontribusi pendapatan berulang dari kawasan industri dan distribusi energi baru seperti gas dan biofuel bisa jadi katalis tambahan,” imbuhnya. Secara valuasi, saham AKRA dinilai Wafi masih undervalue dengan price to earnings ratio (PER) 10 kali dan price to book value (PBV) 1,5 kali, yang lebih rendah dibanding rerata harga saham emiten di sektornya. Oleh karena itu, Wafi merekomendasikan beli saham AKRA dengan target harga Rp 1.600.
Harry Su juga menyarankan beli saham AKRA pada harga Rp 1.500. Ini mencerminkan potensi kenaikan sebesar 34,5% dari harga penutupan Kamis (23/10/2025) kemarin yakni Rp 1.115. Pertimbangan Harry adalah target penjualan lahan 80–110 hektar dan laba bersih Rp 2,4 triliun–Rp 2,6 triliun yang berpotensi diraih AKRA tahun ini. Peningkatan kinerja juga berpeluang dicapai melalui kenaikan utilitas pelanggan baru dan penjualan lahan sebesar 44-65 hektar. Ditambah lagi, segmen JIIPE memiliki margin keuntungan yang cukup tinggi, mencapai 30%.
Ringkasan
PT AKR Corporindo Tbk (AKRA) menunjukkan kinerja tangguh sepanjang sembilan bulan pertama tahun 2025, dengan laba bersih Rp 1,65 triliun (naik 12,29% YoY) dan pendapatan Rp 32,39 triliun (naik 13,22% YoY). Peningkatan signifikan ini terutama ditopang oleh kenaikan pendapatan utilitas sebesar 199% di Java Integrated Industrial and Port Estate (JIIPE), kawasan industri terintegrasi yang merupakan proyek patungan AKRA.
Untuk strategi ke depan, AKRA akan memperkuat segmen perdagangan dan distribusi serta berekspansi ke Indonesia Timur, dengan target belanja modal Rp 1,1-1,2 triliun dan pertumbuhan laba 10-17% YoY. Meskipun terdapat potensi risiko seperti penurunan margin petroleum dan fluktuasi harga komoditas, analis dari Korea Investment and Sekuritas Indonesia dan Samuel Sekuritas merekomendasikan “beli” saham AKRA dengan target harga masing-masing Rp 1.600 dan Rp 1.500.