 JogloNesia Informasi Jogja Solo Indonesia
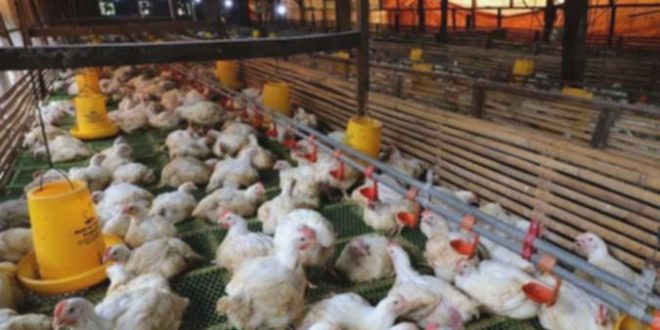

JogloNesia – JAKARTA. Rencana ambisius Danantara untuk menginvestasikan dana jumbo sebesar Rp 20 triliun dalam pembangunan peternakan unggas terintegrasi mulai awal tahun 2026 berpotensi besar mengubah dinamika persaingan di antara para emiten unggas (poultry). Proyek berskala raksasa ini bisa menjadi ancaman serius atau sebaliknya, menjadi katalis positif yang mendongkrak kinerja pemain besar di sektor ini, seperti PT Charoen Pokphand Indonesia Tbk (CPIN), PT Japfa Comfeed Indonesia Tbk (JPFA), PT Malindo Feedmill Tbk (MAIN), dan PT Janu Putra Sejahtera Tbk (AYAM). Nasibnya akan sangat bergantung pada skema kerja sama dan arah ekspansi yang akan dipilih Danantara di masa depan.
Investasi Danantara senilai Rp 20 triliun ini akan direalisasikan melalui kerja sama dengan Kementerian Pertanian (Kementan), dengan target dimulainya proyek pada Januari 2026. Dengan sistem peternakan yang terintegrasi, proyek ini dirancang untuk meningkatkan produksi ayam dan telur, mendukung program Makan Bergizi Gratis (MBG), menstabilkan harga komoditas pangan, serta memperkuat ketahanan pangan nasional secara keseluruhan.
Harry Su, Managing Director Research & Digital Production Samuel Sekuritas Indonesia, mengungkapkan bahwa proyek Danantara masih berada dalam fase pra-feasibility study. Namun, ia melihat dua skenario utama yang kemungkinan akan terjadi. Skenario pertama, Danantara membangun entitas sendiri atau menjalin kerja sama dengan peternak skala kecil hingga menengah (small-to-mid) di luar empat emiten besar yang sudah ada. Jika skenario ini yang dipilih, Harry memperkirakan akan terjadi pelemahan harga ayam, yang pada gilirannya akan menekan profitabilitas keempat emiten tersebut.
Skenario kedua justru menunjukkan potensi sebagai katalis positif, di mana Danantara berpeluang besar untuk merangkul dan bekerja sama dengan sejumlah emiten unggas terkemuka seperti CPIN, JPFA, dan MAIN. Kerja sama ini bisa membuka peluang baru bagi pertumbuhan sektor. Senada, Victor Stefano dan Wilastita Muthia Sofi, Analis BRI Danareksa Sekuritas, menambahkan bahwa jika Danantara memilih untuk menjadi pemain yang sepenuhnya terintegrasi, emiten-emiten unggas yang sudah eksis berpotensi menjadi pesaing kuat. Hal ini mengingat besarnya anggaran yang dimiliki Danantara serta kemudahan akses perizinan yang bisa didapatkan. Meskipun demikian, mereka mencatat bahwa pembangunan proyek sebesar ini tetap membutuhkan waktu sekitar dua tahun dan eksekusi yang sangat kuat agar anggaran tersebut dapat digunakan secara efektif dan optimal.
Sementara itu, Abdul Azis Setyo Wibowo, Analis Kiwoom Sekuritas Indonesia, menawarkan pandangan yang lebih optimistis. Ia memprediksi prospek emiten unggas ke depan masih sangat positif, terutama karena harga jual rata-rata (ASP) menunjukkan perbaikan seiring dengan meningkatnya permintaan. Kedatangan investasi Danantara ke sektor unggas, menurut Azis, justru diharapkan dapat menjadi katalis positif bagi emiten-emiten yang ada. Investasi ini bisa mencakup pengembangan industri pangan, pakan, atau infrastruktur pendukung seperti cold-chain dan fasilitas pemrosesan. Hal ini, kata Azis, dapat secara signifikan meningkatkan efisiensi biaya, memperkuat kapasitas produksi, serta membuka peluang ekspor yang lebih luas dalam jangka menengah.
Melihat potensi hingga akhir tahun 2025, Azis melanjutkan, prospek emiten unggas akan semakin didorong oleh musim liburan akhir tahun yang secara tradisional meningkatkan permintaan konsumen. Selain itu, harga jual yang lebih tinggi, yang merupakan dampak dari aktivitas culling yang berkelanjutan dan berkurangnya kuota impor grand-parent stock (GPS), juga berpotensi besar untuk menopang pertumbuhan pendapatan perusahaan-perusahaan di sektor ini. Namun demikian, Harry Su juga mengingatkan tentang faktor penting lain yang perlu dicermati oleh para investor emiten unggas hingga tahun depan, yaitu harga soybean meal. Komoditas ini berpotensi kembali menguat, didukung oleh pernyataan Presiden Trump yang menyebut bahwa China akan membeli American soybean sebanyak 12 juta ton.
Penguatan kembali harga soybean meal ini memiliki dampak signifikan, karena berpotensi menggerus profitabilitas margin perusahaan unggas ke depan, mengingat soybean menyumbang sekitar 25% pada Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS). Dengan berbagai pertimbangan dan sentimen tersebut, para analis sekuritas telah mengeluarkan rekomendasi bagi investor. Harry Su merekomendasikan beli saham CPIN dengan target harga Rp 6.125 per saham, beli saham JPFA dengan target harga Rp 2.410 per saham, serta beli saham MAIN dengan target harga Rp 910 per saham.
Sementara itu, Victor dan Wilastita dari BRI Danareksa merekomendasikan beli saham CPIN dengan target harga Rp 6.400 per saham, beli saham JPFA dengan target harga Rp 2.800 per saham, serta beli saham MAIN dengan target harga Rp 1.300 per saham. “Kami mempertahankan rating Overweight untuk sektor perunggasan karena kami memperkirakan momentum laba akan tetap kuat dalam jangka pendek, didukung perbaikan kondisi supply-demand,” jelas Victor dan Wilastita. Terakhir, Azis dari Kiwoom Sekuritas Indonesia juga merekomendasikan investor untuk mencermati saham JPFA, dengan rekomendasi beli dan target harga Rp 3.110 per saham.
Ringkasan
Danantara berencana menginvestasikan Rp 20 triliun untuk membangun peternakan unggas terintegrasi mulai Januari 2026, sebuah inisiatif yang berpotensi besar mengubah dinamika persaingan bagi emiten unggas seperti CPIN, JPFA, dan MAIN. Proyek ambisius ini bertujuan meningkatkan produksi ayam dan telur, mendukung program Makan Bergizi Gratis, serta memperkuat ketahanan pangan nasional. Analis mengidentifikasi dua skenario utama: Danantara dapat menjadi ancaman yang menekan harga ayam jika membangun entitas sendiri, atau menjadi katalis positif jika menjalin kerja sama dengan emiten-emiten besar.
Meskipun ada potensi persaingan dari pemain baru dengan anggaran besar, beberapa analis optimis bahwa investasi Danantara justru dapat menjadi katalis positif bagi emiten unggas yang sudah ada, meningkatkan efisiensi dan kapasitas produksi. Prospek emiten juga didukung oleh perbaikan harga jual rata-rata dan peningkatan permintaan hingga akhir tahun 2025. Namun, faktor risiko penguatan harga soybean meal, yang menyumbang sekitar 25% Harga Pokok Penjualan, perlu dicermati karena dapat menggerus profitabilitas. Berdasarkan berbagai pertimbangan ini, mayoritas analis merekomendasikan “beli” untuk saham CPIN, JPFA, dan MAIN.