 JogloNesia Informasi Jogja Solo Indonesia
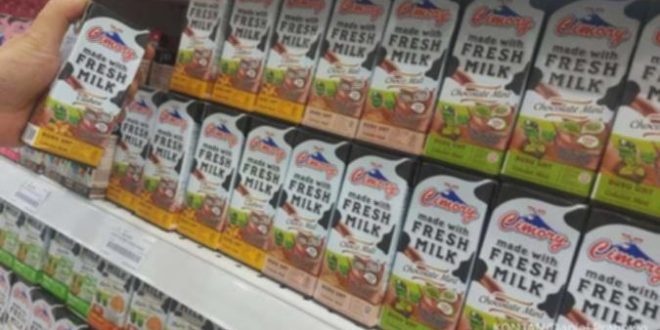

JAKARTA – PT Cisarua Mountain Dairy Tbk (CMRY) mencatatkan kinerja impresif pada kuartal I-2026. Emiten produsen produk olahan susu dan makanan konsumsi ini berhasil membukukan pertumbuhan pendapatan serta laba bersih dengan angka yang solid.
Berdasarkan laporan keuangan per 31 Maret 2026, CMRY meraup pendapatan sebesar Rp 3,16 triliun. Angka tersebut mencerminkan kenaikan sebesar 27,87% year on year (YoY) dibandingkan periode yang sama tahun lalu yang tercatat sebesar Rp 2,43 triliun. Secara rinci, kontribusi pendapatan berasal dari segmen produk olahan susu sebesar Rp 1,31 triliun dan segmen makanan konsumsi sebesar Rp 1,8 triliun.
Dari sisi profitabilitas, CMRY membukukan laba bersih senilai Rp 555 miliar, tumbuh 15,65% dibandingkan laba bersih pada periode sebelumnya yang mencapai Rp 479,86 miliar.
Kinerja Cisarua Mountain (CMRY) Moncer, Pendapatan & Laba Naik di Kuartal I-2026
Corporate Secretary Cisarua Mountain Dairy, Dinar Primasari, mengungkapkan bahwa pencapaian ini didorong oleh tiga pilar strategi utama. Pertama adalah inovasi produk yang berkelanjutan, khususnya pada kategori makanan dan minuman berbasis protein. Beberapa produk baru yang diluncurkan di segmen dairy antara lain No Added Sugar Milk, No Added Sugar Yogurt, serta Eat Milk. Sementara di segmen consumer foods, perseroan menghadirkan inovasi seperti Sosis Tom Yum dan sosis dengan kandungan keju dua kali lebih banyak.
“Di tengah kondisi ekonomi yang dinamis, permintaan terhadap produk kami tetap solid karena didukung oleh kualitas dan relevansi produk terhadap kebutuhan konsumen,” ujar Dinar kepada Kontan, Jumat (11/5/2026).
Strategi kedua adalah penguatan penetrasi pasar distribusi, termasuk ekspansi pasar ekspor. Pada tahun 2026, CMRY resmi memulai ekspor ke Vietnam, menyusul keberhasilan penetrasi pasar di Filipina, Thailand, Malaysia, serta negara Asia Tenggara lainnya. Ketiga, perusahaan terus menjaga kedisiplinan biaya dan efisiensi operasional guna memastikan pertumbuhan penjualan berbanding lurus dengan peningkatan profitabilitas.
Eskalasi Geopolitik Memanas, Begini Proyeksi Harga Emas Sepekan Kedepan
Equity Research Analyst Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo, menilai pertumbuhan kinerja CMRY didukung kuat oleh penjualan produk ready to drink dan yogurt. Meskipun kenaikan biaya promosi dan operasional membuat pertumbuhan laba bersih tampak lebih moderat, Azis memandang prospek CMRY hingga akhir 2026 tetap positif berkat tren gaya hidup sehat serta ekspansi produk premium.
Senada dengan hal tersebut, Investment Analyst Infovesta Utama, Ekky Topan, mengamini bahwa manajemen CMRY telah menaikkan target pertumbuhan pendapatan menjadi 15%–20% YoY. Ekky menilai saham CMRY masih menarik secara teknikal dengan adanya momentum rebound.
Menanggapi potensi risiko di masa depan seperti kenaikan harga bahan baku, persaingan industri, dan tekanan margin, Dinar menegaskan bahwa perusahaan tetap optimistis pertumbuhan akan berlanjut. “Tahun 2026, perusahaan fokus pada pertumbuhan berkelanjutan dengan target pendapatan double digit growth,” tegasnya.
Terkait rekomendasi investasi, Ekky Topan menyarankan aksi buy dengan target jangka pendek hingga menengah di kisaran Rp 5.800 hingga Rp 6.000 per saham. Sementara itu, Abdul Azis memberikan rekomendasi hold dengan target harga di angka Rp 5.350 per saham.
CMRY Chart by TradingView
Ringkasan
PT Cisarua Mountain Dairy Tbk (CMRY) mencatatkan kinerja positif pada kuartal I-2026 dengan pendapatan mencapai Rp 3,16 triliun, meningkat 27,87% secara tahunan. Pertumbuhan ini diikuti oleh laba bersih sebesar Rp 555 miliar, yang naik 15,65% dibanding periode yang sama tahun sebelumnya. Keberhasilan tersebut didorong oleh inovasi produk berkelanjutan, penguatan penetrasi pasar domestik, serta ekspansi ekspor ke sejumlah negara Asia Tenggara.
Para analis memandang prospek CMRY tetap positif berkat tren gaya hidup sehat dan momentum pertumbuhan penjualan produk premium. Terkait rekomendasi saham, analis menyarankan posisi buy dengan target harga hingga Rp 6.000 per saham, atau opsi hold pada level harga Rp 5.350 per saham. Manajemen perusahaan sendiri optimistis dapat mempertahankan target pertumbuhan pendapatan dua digit hingga akhir tahun 2026 melalui efisiensi operasional.