 JogloNesia Informasi Jogja Solo Indonesia
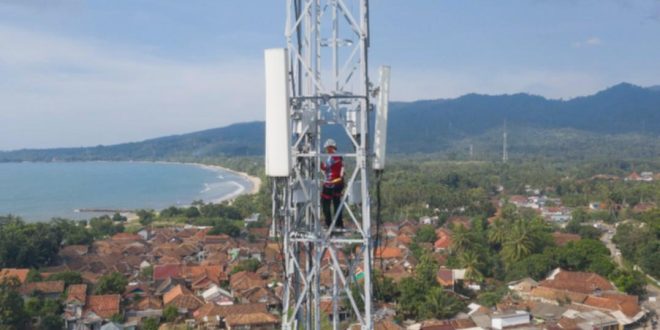

PT Dayamitra Telekomunikasi Tbk atau Mitratel (MTEL), anak usaha PT Telkom Indonesia Tbk (TLKM), tengah bersiap melakukan langkah strategis melalui penggabungan dua entitas anak usahanya, yakni PT Persada Sokka Tama (PST) dan PT Ultra Mandiri Telekomunikasi (UMT). Aksi korporasi ini ditargetkan efektif berlaku mulai 1 Juli 2026.
Rencana peleburan ini telah mendapatkan lampu hijau dari dewan komisaris MTEL, PST, dan UMT pada 6 Mei 2026. Meski demikian, realisasi aksi tersebut masih menanti restu melalui Rapat Umum Pemegang Saham (RUPS) di masing-masing perusahaan serta pernyataan efektif dari Otoritas Jasa Keuangan (OJK).
Di samping langkah konsolidasi tersebut, MTEL kini semakin agresif memperluas jangkauan bisnisnya ke luar Pulau Jawa. Langkah ini memicu pertanyaan mengenai bagaimana potensi bisnis perusahaan di tengah intensitas aksi korporasi yang sedang berjalan.
Analis Panin Sekuritas, Aqil Triyadi, mencatat bahwa tenancy ratio atau rata-rata penyewa per menara MTEL berhasil naik menjadi 1,57 kali pada kuartal pertama 2026. Peningkatan ini selaras dengan pertumbuhan kolokasi—yaitu penambahan titik sewa oleh operator di menara yang sama—yang melonjak 11,3% secara tahunan menjadi 23.006 unit.
Menurut Aqil, kenaikan tenancy ratio didorong oleh ekspansi masif operator seluler ke luar Jawa. Hal ini menjadi keunggulan tersendiri bagi MTEL, mengingat lebih dari 59% portofolio menaranya berada di luar Pulau Jawa, termasuk di wilayah Terdepan, Terluar, dan Tertinggal (3T).
“Peningkatan tenancy ratio di tengah arus besar konsolidasi industri operator telekomunikasi menunjukkan kemampuan MTEL dalam memenuhi kebutuhan mitra strategis,” tulis Aqil dalam analisisnya pada Jumat (8/5).
Ke depan, Aqil memproyeksikan rasio penyewa MTEL masih berpotensi meningkat seiring implementasi program Internet Rakyat berbasis Fixed Wireless Access (FWA). Teknologi ini membutuhkan dukungan menara telekomunikasi untuk memancarkan sinyal internet langsung ke rumah pelanggan. Aqil menilai operator seperti MyRepublic dan PT Solusi Sinergi Digital Tbk (WIFI) memiliki target ekspansi yang agresif, yang pada akhirnya membuka peluang kolokasi baru bagi Mitratel.
Ia menambahkan, target ekspansi operator-operator tersebut akan sulit tercapai jika mereka membangun infrastruktur secara mandiri. Oleh karena itu, menyewa menara eksisting seperti milik MTEL menjadi opsi yang jauh lebih efisien. “Kolaborasi antara penyedia menara dan ekosistem FWA hanya soal waktu karena mereka butuh akselerasi dengan biaya yang lebih murah,” ujar Aqil.
Hingga kuartal pertama 2026, MTEL tercatat mengelola 40.327 menara atau tumbuh 1,9% secara tahunan. Dengan skala tersebut, fokus pada peningkatan kolokasi dianggap lebih strategis dibandingkan sekadar menambah jumlah menara baru. Aqil menegaskan bahwa pertumbuhan dari kolokasi memiliki kualitas yang lebih baik karena mampu mendongkrak pendapatan tanpa mengubah struktur biaya secara signifikan.
“Ketika tenancy ratio naik, incremental revenue dari penyewa tambahan biasanya memiliki margin yang lebih tinggi,” tambahnya. Sepanjang kuartal pertama 2026, MTEL membukukan pendapatan sebesar Rp2,29 triliun, naik 1,4% secara tahunan, dengan laba bersih tumbuh 3,6% menjadi Rp545 miliar. Perusahaan juga mencatatkan margin EBITDA yang solid di level 82,7%.
Selain bisnis menara, MTEL terus memperkuat jaringan fiber optic yang tumbuh 17,3% menjadi 72.842 km billable length. Penguatan fiberisasi ini menjadi kunci untuk mendukung kebutuhan kapasitas jaringan, latensi rendah, dan pengembangan layanan 5G di masa depan.
Dari sisi finansial, MTEL memiliki fundamental yang kuat dengan arus kas neto dari aktivitas operasi mencapai Rp4 triliun pada kuartal pertama 2026. Posisi kas dan setara kas pun meningkat menjadi Rp2,84 triliun, dengan total aset sebesar Rp60,56 triliun dan ekuitas senilai Rp33,66 triliun.
Menanggapi kinerja tersebut, Mirae Asset Sekuritas mempertahankan rekomendasi beli untuk saham MTEL dengan target harga Rp760 per saham, atau setara dengan 9,9 kali FY26F EV/EBITDA. Prospek pertumbuhan laba yang stabil dan neraca keuangan yang sehat menjadi alasan utama optimisme tersebut, didorong oleh pengembangan fiberisasi 5G dan tingginya permintaan layanan FWA.
Ringkasan
PT Dayamitra Telekomunikasi Tbk (MTEL) sedang memproses rencana penggabungan dua entitas anak usahanya, yakni PT Persada Sokka Tama dan PT Ultra Mandiri Telekomunikasi, yang ditargetkan efektif pada Juli 2026. Aksi korporasi ini dilakukan di tengah strategi agresif perusahaan dalam memperluas jangkauan bisnis ke luar Pulau Jawa. Langkah konsolidasi dan ekspansi ini didukung oleh peningkatan tenancy ratio yang mencapai 1,57 kali, seiring dengan tumbuhnya kolokasi dari berbagai operator telekomunikasi.
Kinerja fundamental MTEL tetap terjaga dengan pertumbuhan pendapatan serta laba bersih pada kuartal pertama 2026, yang diperkuat oleh pengembangan jaringan fiber optik untuk mendukung layanan 5G dan program Internet Rakyat berbasis FWA. Berdasarkan prospek tersebut, Mirae Asset Sekuritas memberikan rekomendasi beli untuk saham MTEL dengan target harga Rp760 per saham. Fokus perusahaan saat ini adalah meningkatkan efisiensi melalui kolokasi daripada sekadar penambahan jumlah menara baru guna menjaga margin keuntungan yang solid.