 JogloNesia Informasi Jogja Solo Indonesia
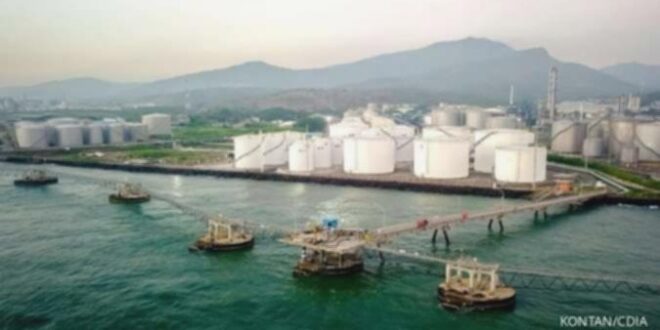

JogloNesia JAKARTA. PT Chandra Asri Pacific Tbk (TPIA) mencatatkan lonjakan laba signifikan pada semester I 2025, berhasil membalik kerugian menjadi keuntungan yang mengesankan. Namun, capaian impresif ini disebut-sebut sebagian besar berasal dari kontribusi non-operasional, menimbulkan pertanyaan tentang kinerja inti bisnis petrokimia emiten milik taipan Prajogo Pangestu tersebut.
Berdasarkan laporan kinerjanya, TPIA sukses membalik rugi bersih sebesar US$ 46,62 juta pada periode sebelumnya menjadi laba bersih US$ 1,61 miliar. Pendapatan perseroan juga ikut terangkat secara substansial, dari US$ 866,49 juta menjadi US$ 2,92 miliar.
Pencapaian laba ini, sebagaimana dijelaskan oleh Direktur sekaligus Chief Financial Officer TPIA, Andre Kohr, merupakan buah dari akuisisi Aster Chemicals and Energy Pte. Ltd (Aster) dari Shell pada 1 April 2025 lalu. Langkah strategis ini tak hanya memperluas lini bisnis TPIA ke sektor kilang, tetapi juga menghasilkan keuntungan besar dari pembelian dengan harga rendah (bargain purchase accounting) atau negative goodwill senilai US$ 1,75 miliar, yang menjadi kontributor utama laba TPIA.
Namun, di balik angka laba yang mencolok, kinerja operasional TPIA justru dibayangi peningkatan beban yang signifikan. Beban pokok pendapatan perseroan membengkak dari US$ 853,64 juta menjadi US$ 3,02 miliar. Peningkatan ini terjadi karena TPIA mengintegrasikan nilai barang jadi milik Aster sebesar US$ 455,25 juta ke dalam beban pokok pendapatannya. Selain itu, lonjakan biaya bahan baku juga tercatat tajam, dari US$ 610,63 juta menjadi US$ 2,09 miliar, ditambah dengan biaya fabrikasi yang meningkat dari US$ 104,54 juta menjadi US$ 207,96 juta.
Tidak hanya itu, beban keuangan TPIA pun turut mengembung 39,60% secara tahunan (YoY), mencapai US$ 107,80 juta dari semula US$ 77,22 juta. Hal ini dipicu oleh peningkatan beban bunga utang kepada bank, yang melonjak dari US$ 36,84 juta menjadi US$ 72,99 juta. Akumulasi beban ini mengakibatkan TPIA menelan rugi kotor sebesar US$ 99,51 juta, berbanding terbalik dengan laba kotor US$ 12,84 juta yang berhasil dicetak pada periode yang sama tahun sebelumnya.
Investment Analyst Infovesta Utama, Ekky Topan, mengemukakan bahwa bisnis petrokimia TPIA secara operasional masih berada dalam tekanan. Hal ini disebabkan oleh kelebihan pasokan di Asia serta margin produk yang tipis. TPIA juga masih dihadapkan pada tantangan harga bahan baku berbasis nafta yang tetap tinggi, sementara permintaan global belum menunjukkan pemulihan penuh. Ekky menyoroti, sebelum konsolidasi Aster, TPIA bahkan masih mencatat kerugian US$ 23,58 juta pada kuartal I 2025, yang merupakan indikasi kuat bahwa lonjakan laba ini didominasi oleh keuntungan non-operasional.
Pandangan serupa juga diungkapkan oleh Analis Korea Investment & Sekuritas Indonesia (KISI), Muhammad Wafi. Menurutnya, tertekannya margin TPIA adalah imbas dari penurunan harga jual rata-rata produk, khususnya poliolefin, akibat lemahnya permintaan global dan kenaikan harga bahan baku. Wafi menambahkan, utilisasi pabrik TPIA juga turun menjadi 88% karena adanya kegiatan pemeliharaan (maintenance) dan rendahnya permintaan global.
Menyikapi tantangan ini, Wafi menyarankan agar TPIA meningkatkan pemakaian kapasitas pabrik untuk mendongkrak produksi dan mencapai efisiensi biaya per unit yang lebih baik. Selain itu, perseroan juga perlu mencari bahan baku dengan harga yang lebih kompetitif atau mengamankan kontrak jangka panjang yang lebih stabil. Wafi juga merekomendasikan peningkatan kontribusi produk dengan nilai tambah dan margin yang lebih tinggi, serta ekspansi pangsa pasar ekspor ke wilayah baru seperti Asia Tenggara atau India.
Ke depan, prospek TPIA, menurut Ekky, sangat bergantung pada keberhasilan integrasi Aster dan perbaikan operasional perusahaan. Sentimen positif yang berpotensi mendorong kinerja TPIA dapat berasal dari peningkatan kapasitas aset baru, hasil ekspansi melalui akuisisi pabrik plastik, dan posisi kas TPIA yang kuat. Namun, risiko terbesar yang membayangi adalah siklus petrokimia global yang masih lemah serta potensi tekanan biaya dari aset-aset berumur tua di Singapura. Dengan mempertimbangkan faktor-faktor tersebut, Ekky masih mempertahankan sikap wait and see terhadap saham TPIA.
Sementara itu, Muhammad Wafi menilai valuasi saham TPIA saat ini relatif mahal, dengan rasio price to book value (PBV) mencapai 8,7 kali. Oleh karena itu, investor disarankan untuk mulai mempertimbangkan masuk pada level harga sekitar Rp 8.500 per saham.
Ringkasan
PT Chandra Asri Pacific Tbk (TPIA) mencatat lonjakan laba bersih signifikan menjadi US$ 1,61 miliar pada semester I 2025, membalikkan kerugian sebelumnya. Peningkatan ini didorong utama oleh keuntungan non-operasional senilai US$ 1,75 miliar dari akuisisi Aster Chemicals and Energy Pte. Ltd. Namun, kinerja operasional TPIA justru tertekan dengan peningkatan beban pokok pendapatan dan beban keuangan yang signifikan, mengakibatkan kerugian kotor US$ 99,51 juta.
Analis menilai bisnis petrokimia TPIA masih di bawah tekanan akibat kelebihan pasokan, margin tipis, dan harga bahan baku tinggi, serta permintaan global yang lemah. Tertekannya margin juga disebabkan oleh penurunan harga jual produk dan utilitas pabrik yang menurun. Prospek TPIA bergantung pada keberhasilan integrasi Aster dan perbaikan operasional, sementara valuasi sahamnya saat ini dianggap mahal.